让建站和SEO变得简单
让不懂建站的用户快速建站,让会建站的提高建站效率!

一季度买卖银行净息差降至1.54% 大行净利润增速转负
21世纪经济报谈 记者李愿 北京报谈 5月31日,金融监管总局发布2024年一季度银行业保障业主要监管方向露出,本年一季度买卖银行累计完了净利润6723亿元,同比增长0.7%。平均成本利润率为9.57%,较上季末飞腾0.63个百分点。平均钞票利润率为0.74%,较上季末飞腾0.04个百分点。 罢休一季度末,买卖银行不良贷款余额为3.4万亿元,较上季末加多1414亿元;买卖银行不良贷款率1.59%,较上季基本握平。 罢休一季度末,买卖银行(不含番邦银行分行)成本实足率为15.43%;一级成本实足
-
21世纪经济报谈 记者李愿 北京报谈
5月31日,金融监管总局发布2024年一季度银行业保障业主要监管方向露出,本年一季度买卖银行累计完了净利润6723亿元,同比增长0.7%。平均成本利润率为9.57%,较上季末飞腾0.63个百分点。平均钞票利润率为0.74%,较上季末飞腾0.04个百分点。
罢休一季度末,买卖银行不良贷款余额为3.4万亿元,较上季末加多1414亿元;买卖银行不良贷款率1.59%,较上季基本握平。
罢休一季度末,买卖银行(不含番邦银行分行)成本实足率为15.43%;一级成本实足率为12.35%;中枢一级成本实足率为10.77%。金融监管总局暗示,《买卖银行成本解决方针》自本年1月1日起推论,成本等关系方向按照《新方针》策动后果,与历史数据不径直可比。
大行净利润增速转负
21世纪经济报谈记者据买卖银行主要方向分机构类情况表策动,本年一季度,买卖银行完了净利润6723亿元,同比增长0.66%,较2023年3.24%的增速大幅下滑。
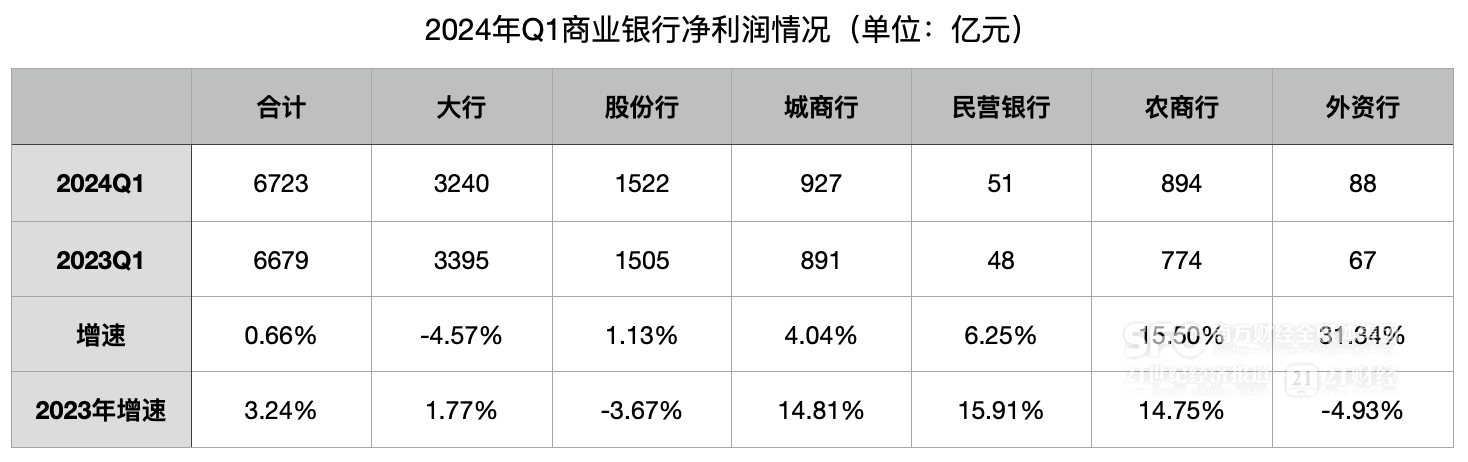
分银行类型看,大行、股份行、城商行、民营银行、农商行、外资行一季度净利润增速离别为-4.57%、1.13%、4.04%、6.25%、15.50%、31.34%,大行成唯独负增长的银行类型。对比2023年全年看,大行转负,股份行、外资行转正,城商行、民营银行增速降幅较大,外资行增速升幅较大。
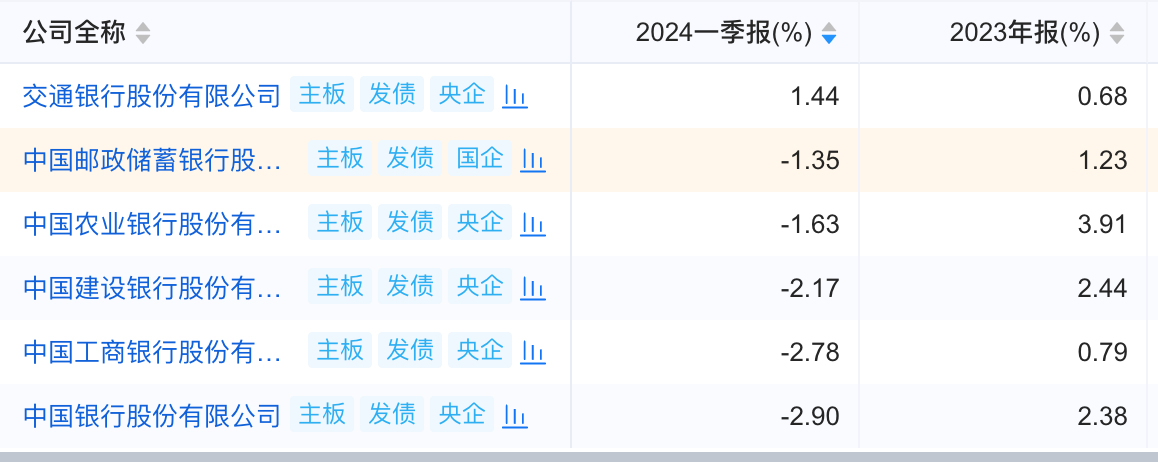
一季度大行净利润增速转负在财报中也有体现(注:财报为集团口径,此为本行口径),数据露出,一季度除交通银行外,其他5家大行归母净利润增速均为负,且较2023年全年增速均有不同幅度的下滑。
不外,从上市城商行来看,一季度净利润增速较2023年降幅不太较着,展望主要吵嘴上市银行增速下滑,导致全体净利润增速降幅较大。
净息差降至1.54%
一季度买卖银行净利润增速下滑与贷款利率下行、进款成本看护高位、贷款重订价导致的净息差接续下滑不无关系。
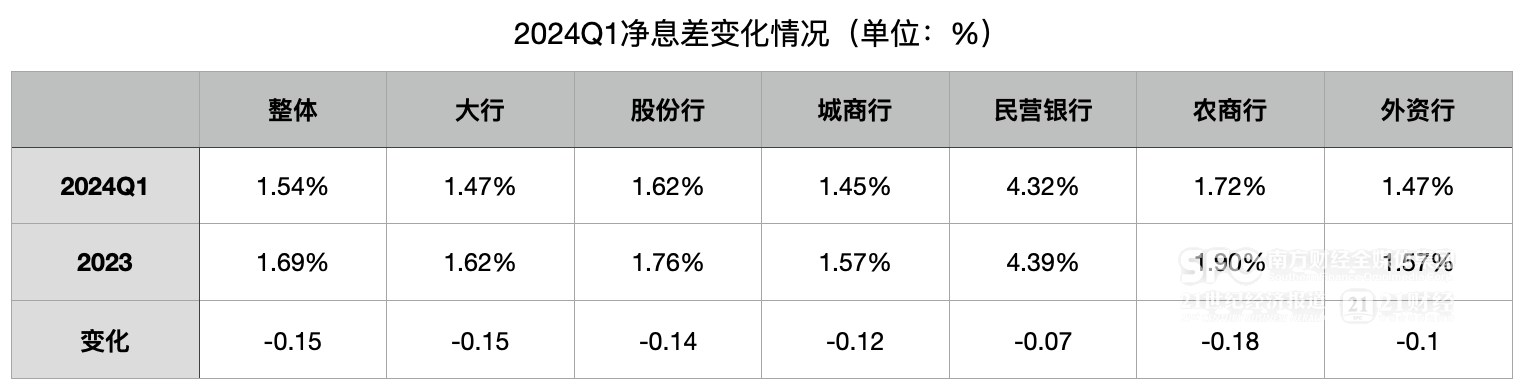
金融监管总局数据露出,一季度买卖银行净息差为1.54%,较2023年的1.69%下滑0.15个百分点。分银行类型看,大行、股份行、城商行、民营银行、农商行、外资行一季度净息差离别为1.47%、1.62%、1.45%、4.32%、1.72%、1.47%,环比离别下跌0.15、0.14、0.12、0.07、0.18、0.1个百分点。其中,民营银行净息差降幅最大,但仍看护最高位;大行降幅与全体降幅保握一致。
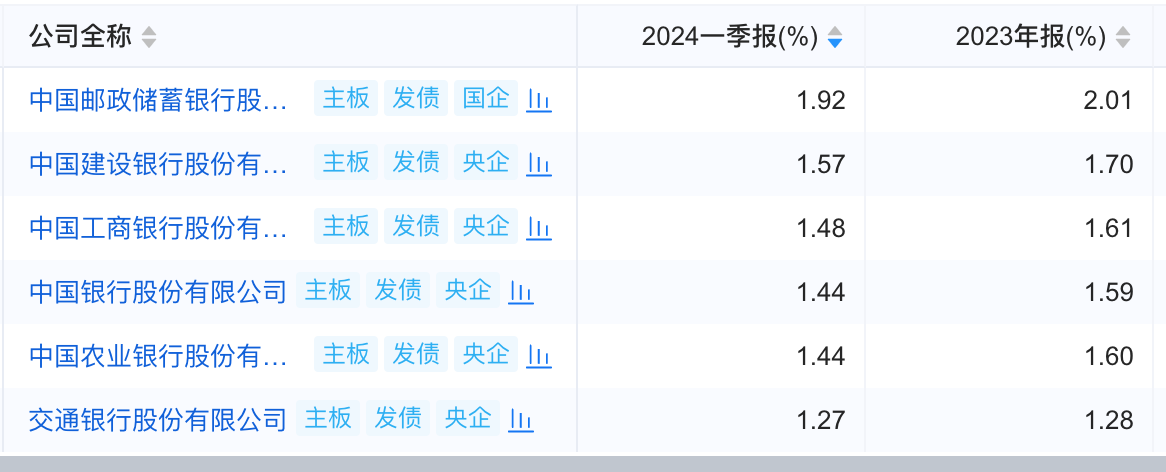
六大行财报露出,一季度工商银行、农业银行、设立银行、中国银行、邮储银行、交通银行的净息差离别为1.48%、1.44%、1.57%、1.44%、1.92%、1.27%,有3家低于平均值。
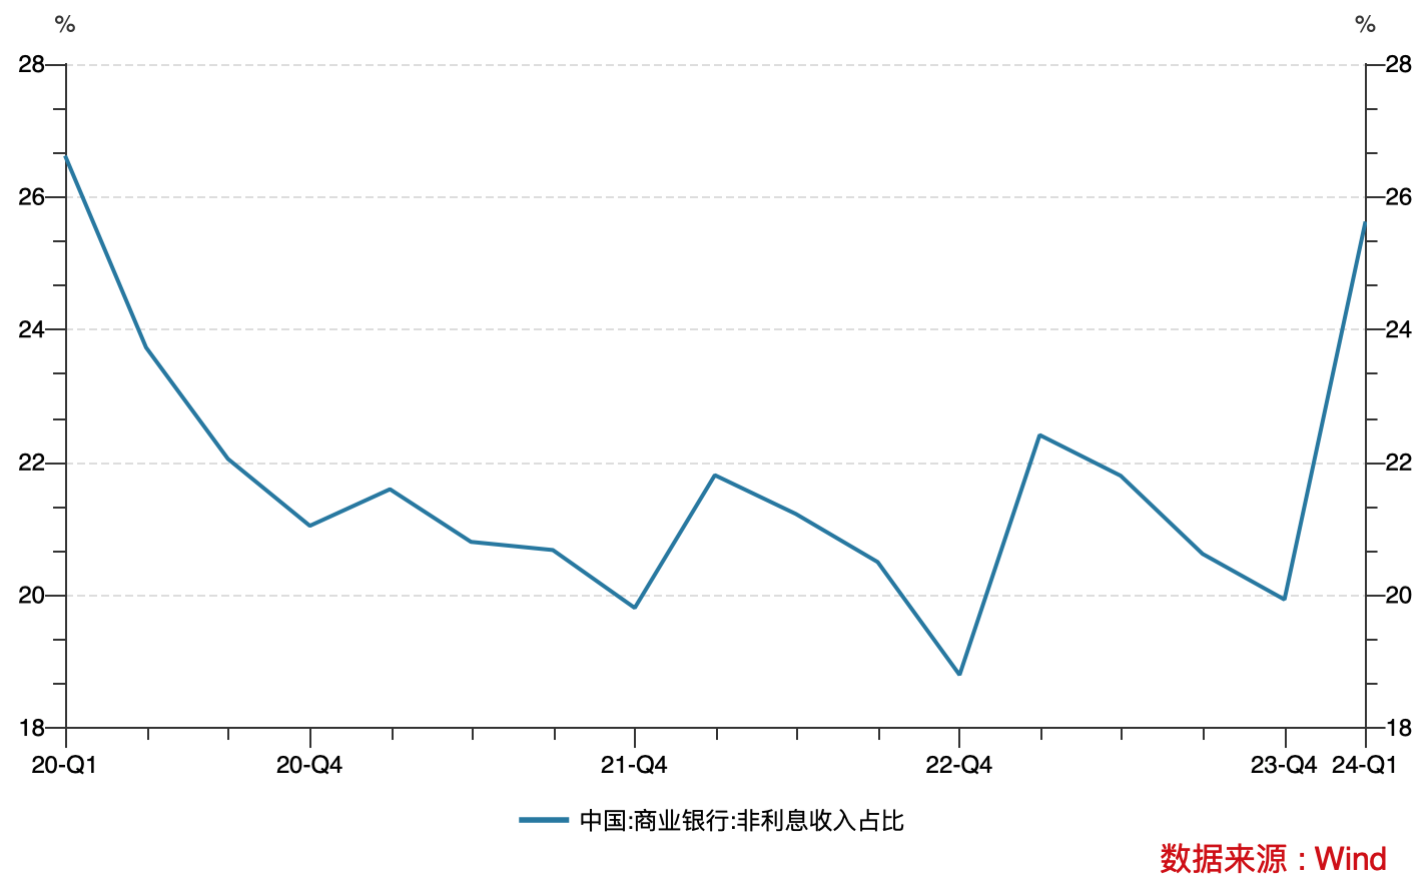
在利息净收入下滑的同期,一季度买卖银行其他非息收入增速较高,导致买卖银行非利息收入占比大幅进步至25.63%,为2020年二季度以来的最高值。从大行看,一季度工商银行、农业银行、设立银行、中国银行、邮储银行、交通银行的非利息收入占比离别为26.58%、22.30%、25.48%、29.91%、19.97%、38.03%,较2023年均有不同经由的进步。
 海量资讯、精确解读,尽在新浪财经APP
包袱剪辑:李琳琳